- Lissage par moyenne mobile exponentielle pondérée dans le temps (TWEMA)
- Lissage gaussien
- Moyenne glissante
- Lissage par moyenne mobile exponentielle (EMA)
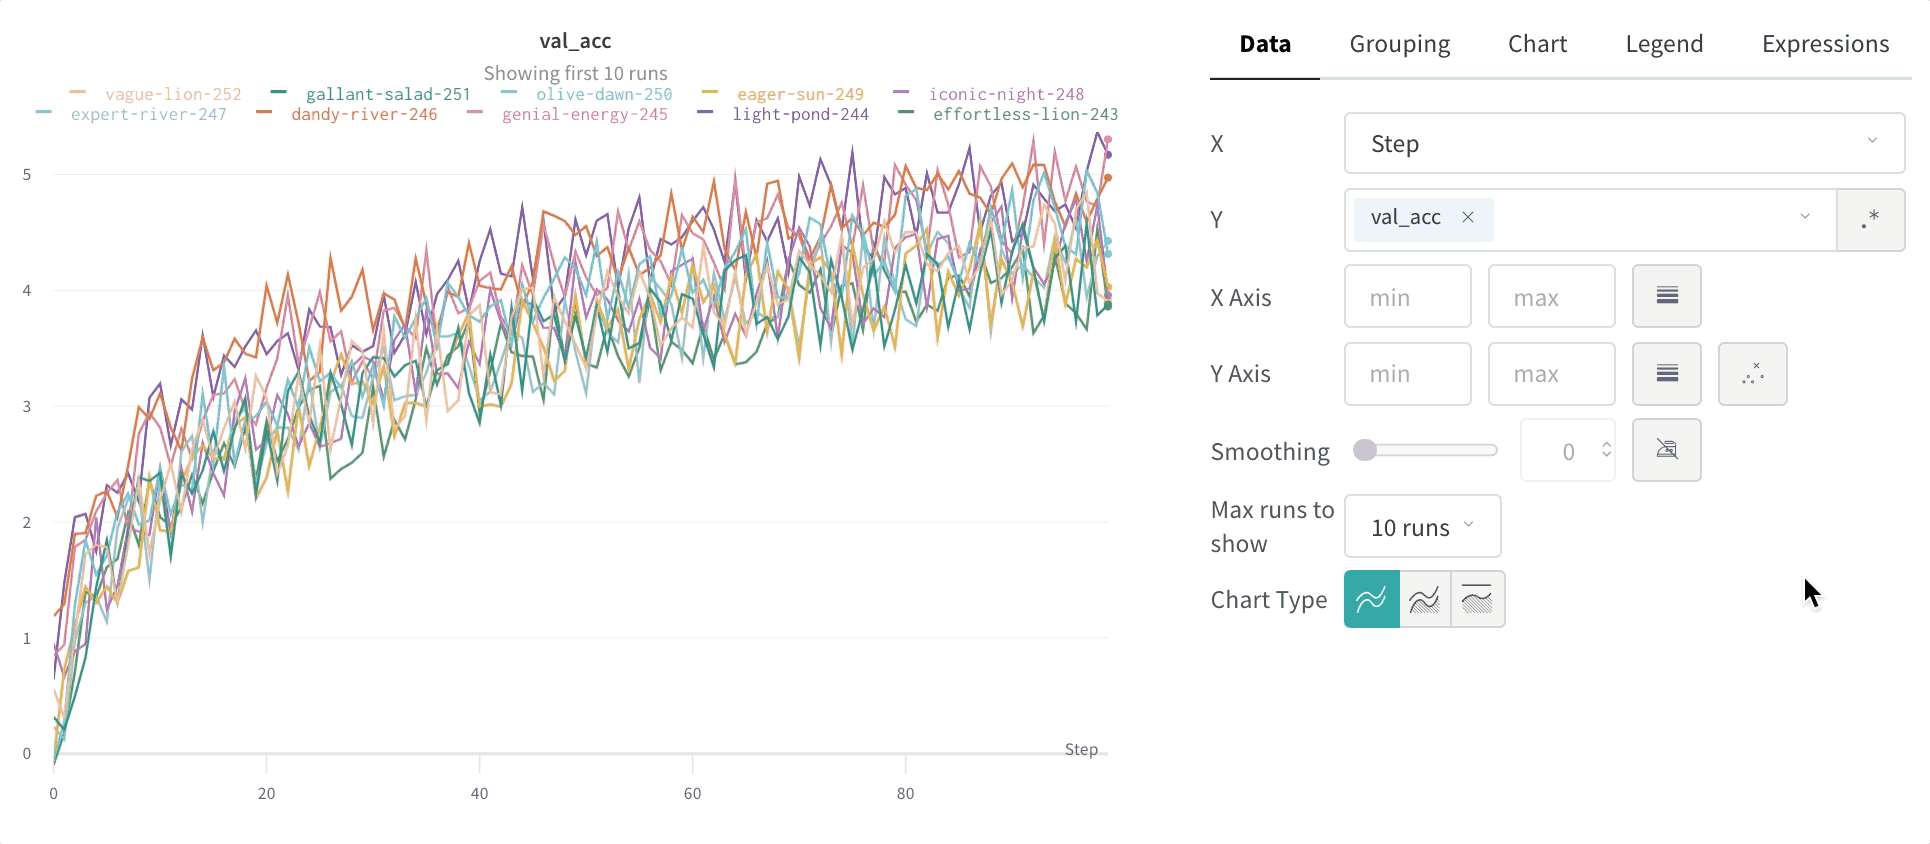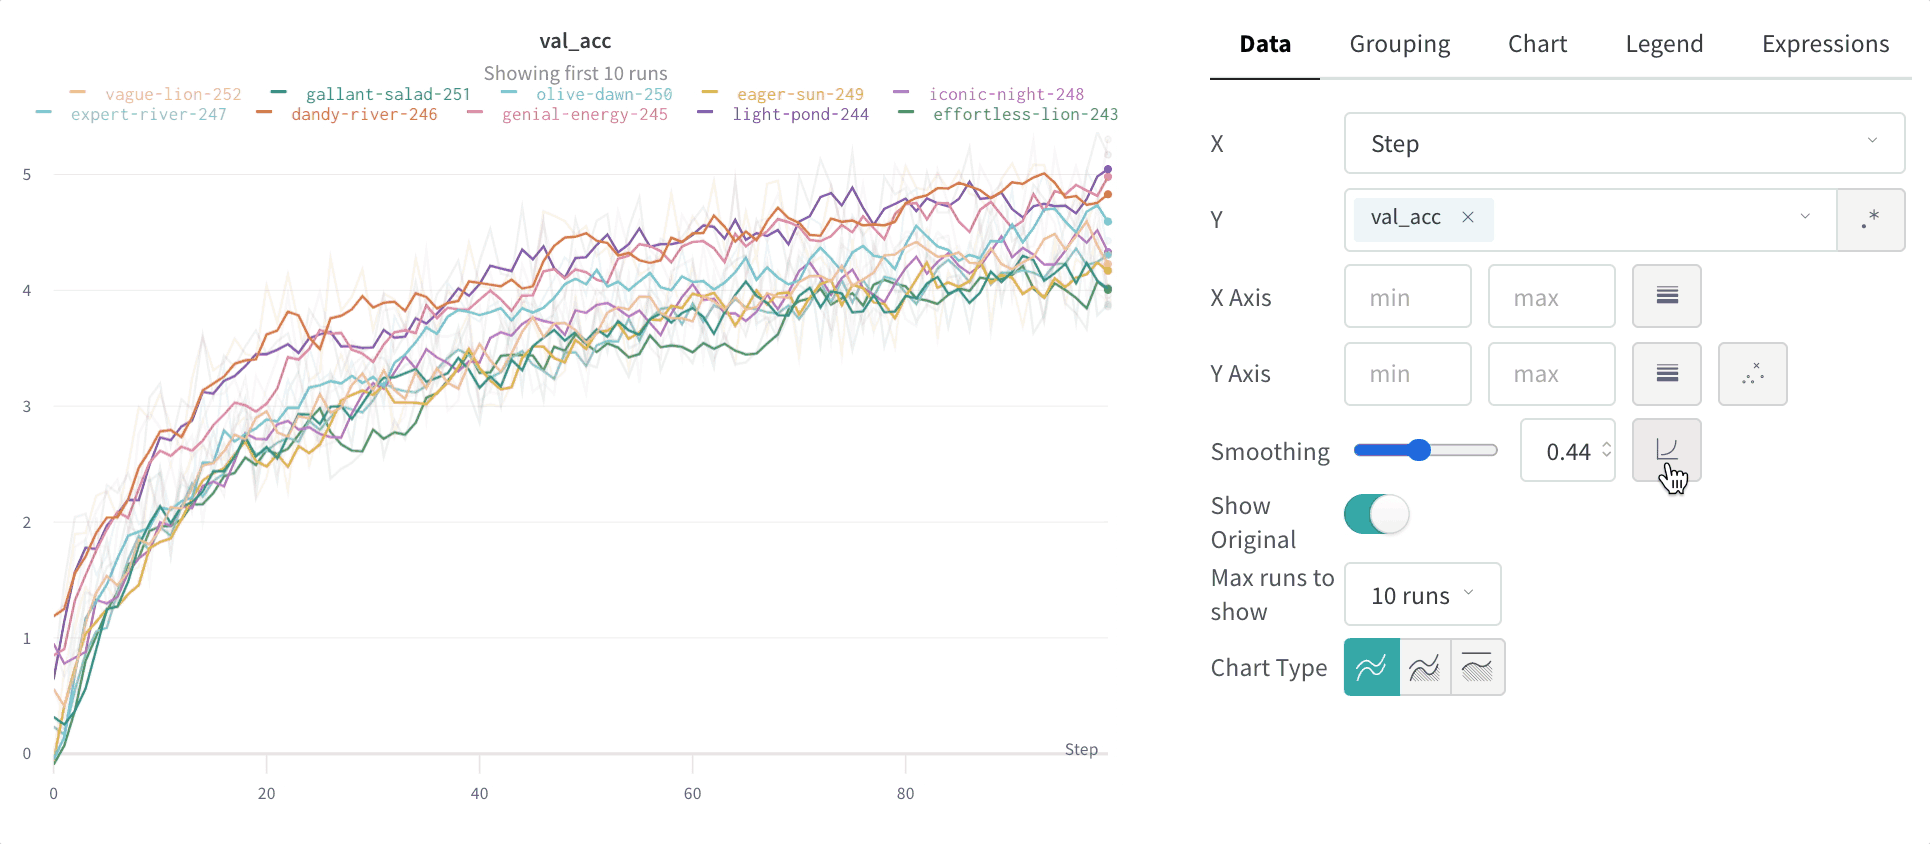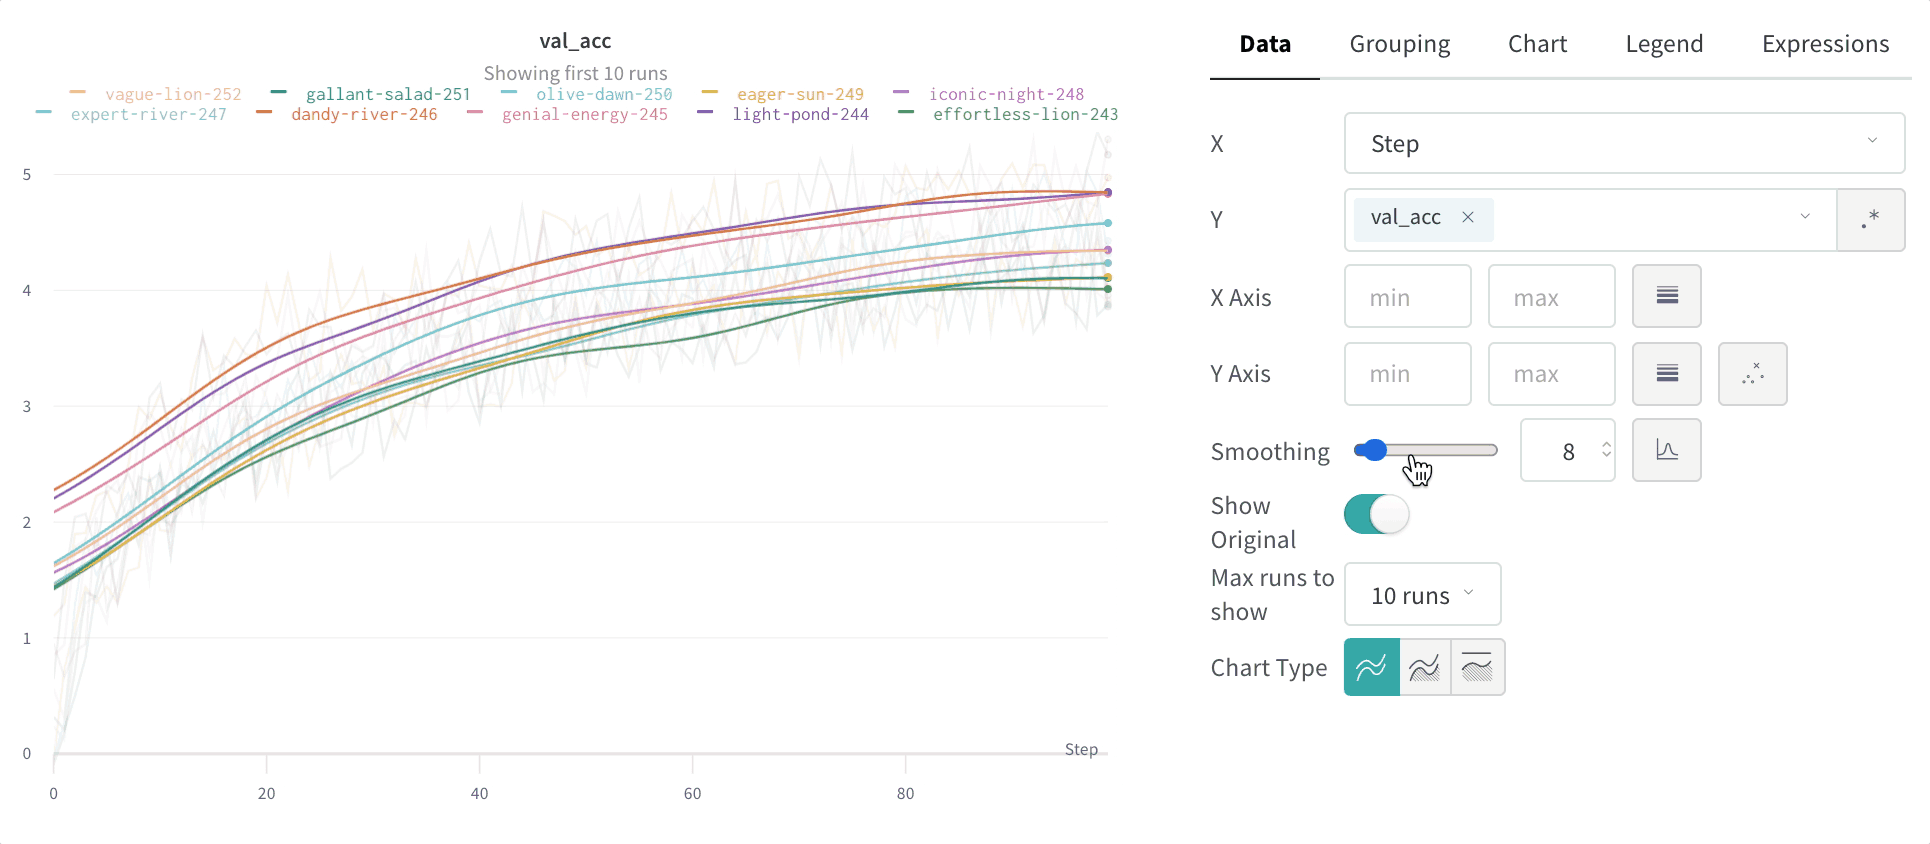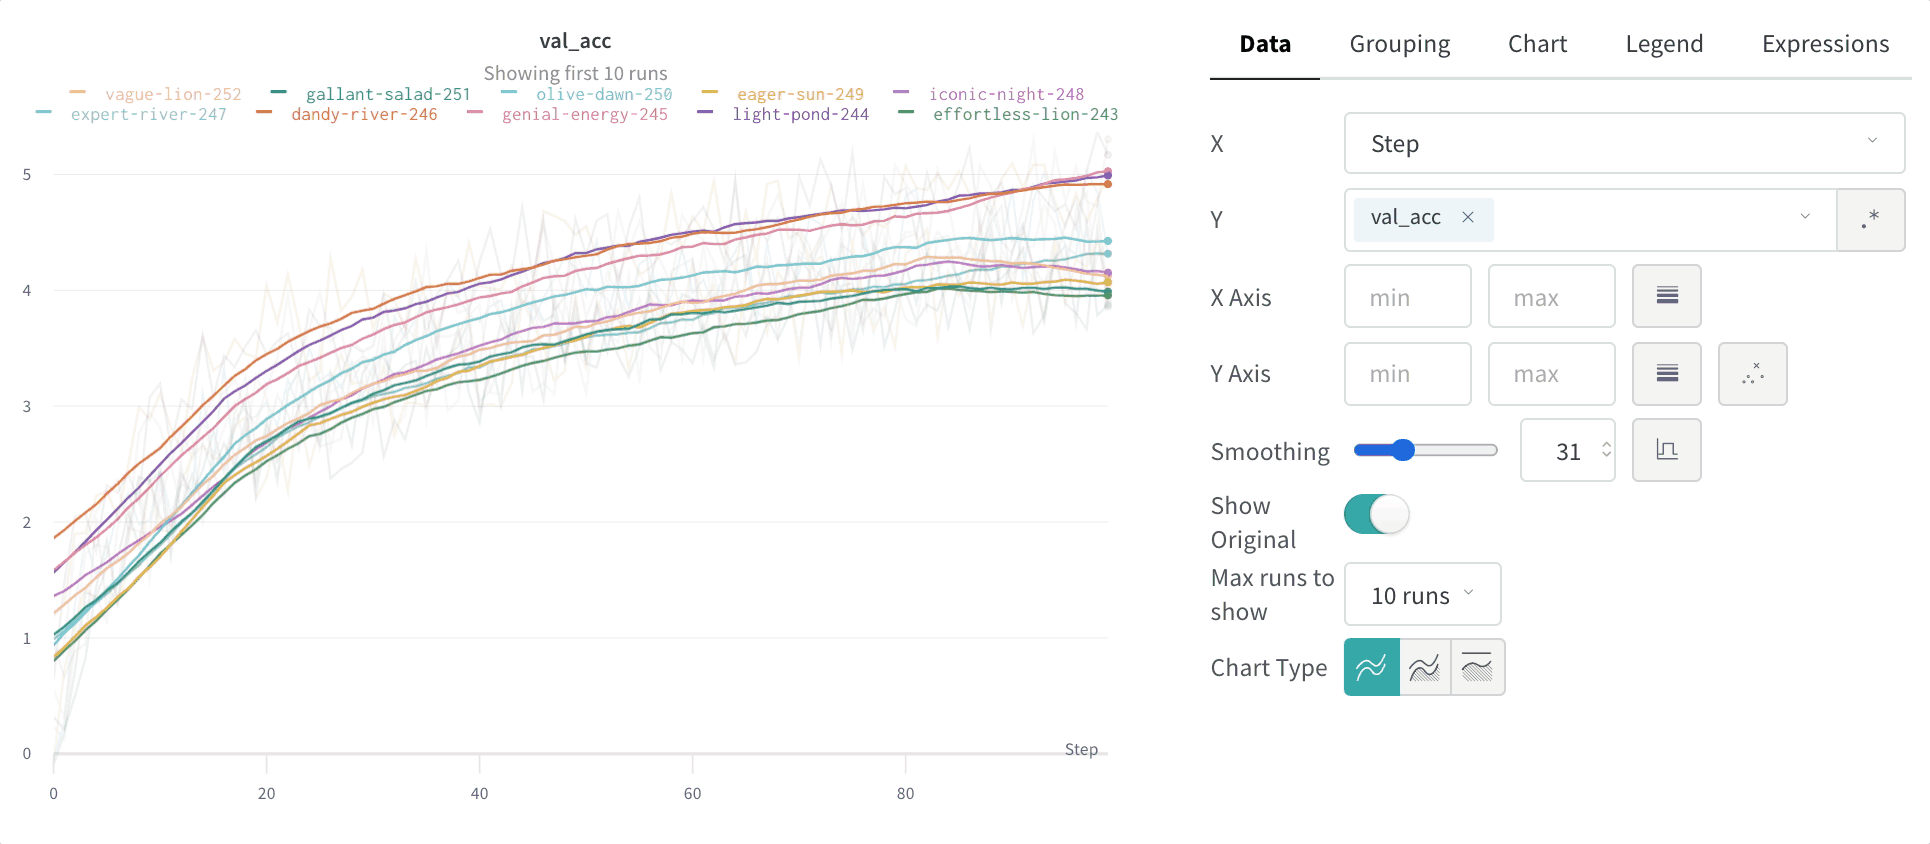
Lissage par moyenne mobile exponentielle pondérée dans le temps (TWEMA) (par défaut)
L’algorithme de lissage par moyenne mobile exponentielle pondérée dans le temps (TWEMA) est une technique de lissage des séries temporelles qui applique une décroissance exponentielle au poids des points précédents. Pour en savoir plus sur cette technique, consultez Exponential Smoothing. Les valeurs vont de 0 à 1. Un terme de correction du biais est ajouté pour éviter que les premières valeurs de la série temporelle ne soient biaisées vers zéro. L’algorithme TWEMA tient compte de la densité des points sur la courbe (le nombre de valeursy par unité d’intervalle sur l’axe X). Le lissage reste ainsi cohérent lorsque plusieurs courbes aux caractéristiques différentes sont affichées simultanément.
L’exemple de code suivant montre ce qui se passe en coulisses :
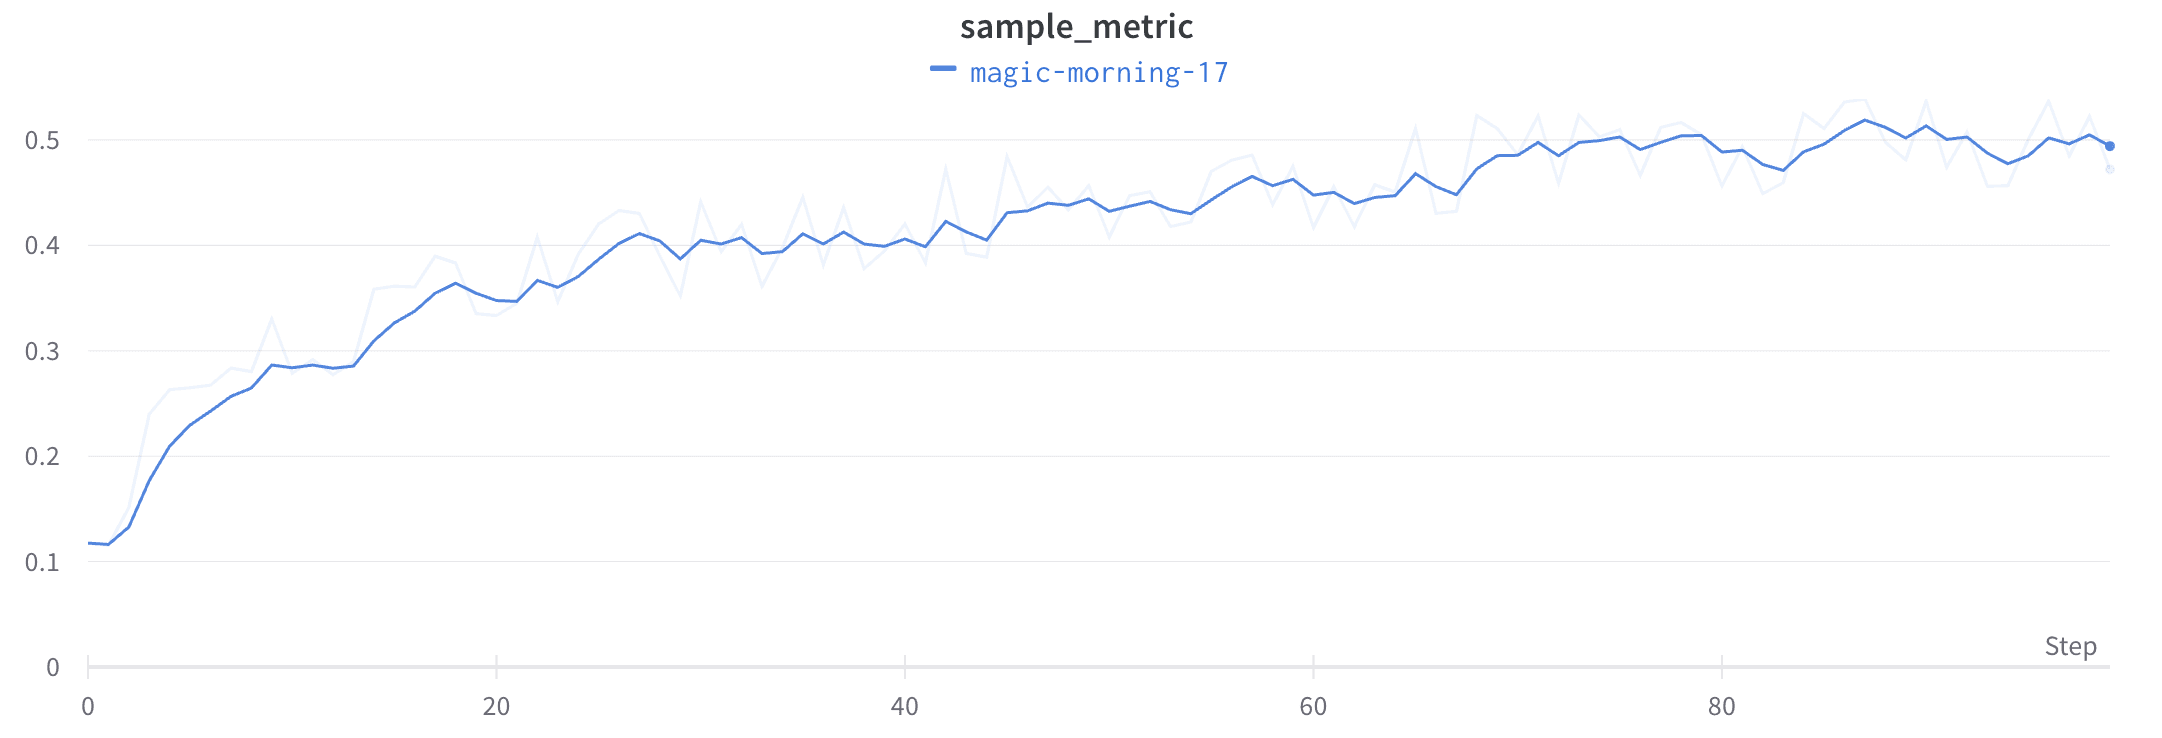
Lissage gaussien
Le lissage gaussien (ou lissage par noyau gaussien) calcule une moyenne pondérée des points, les poids suivant une distribution gaussienne dont l’écart type correspond au paramètre de lissage. Pour chaque valeurx d’entrée, W&B calcule la valeur lissée en se basant sur les points situés avant et après celle-ci.
Pour voir cet algorithme appliqué à des données réelles, consultez la section Lissage gaussien du rapport W&B interactif.
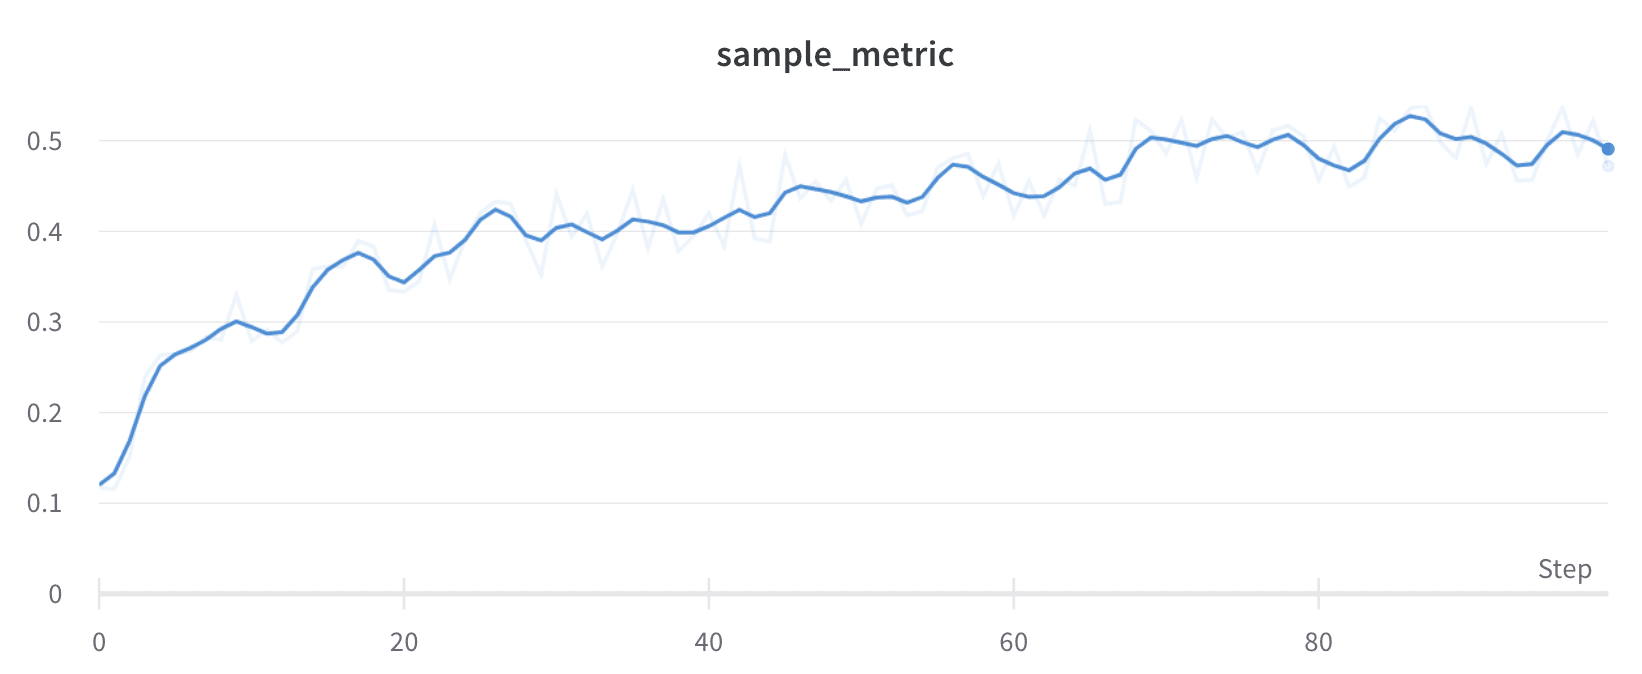
Lissage par moyenne glissante
La moyenne glissante est un algorithme de lissage qui remplace chaque point par la moyenne des points situés dans une fenêtre avant et après la valeurx concernée. Voir « Boxcar Filter » sur Wikipédia. Le paramètre sélectionné pour la moyenne glissante indique le nombre de points pris en compte dans le calcul de la moyenne.
Si vos points sont espacés de manière irrégulière sur l’axe X, utilisez plutôt le lissage gaussien : une fenêtre de largeur fixe peut produire des moyennes trompeuses lorsque la densité des points varie.
Pour voir cet algorithme appliqué à des données réelles, consultez la section sur la moyenne glissante du rapport W&B interactif.
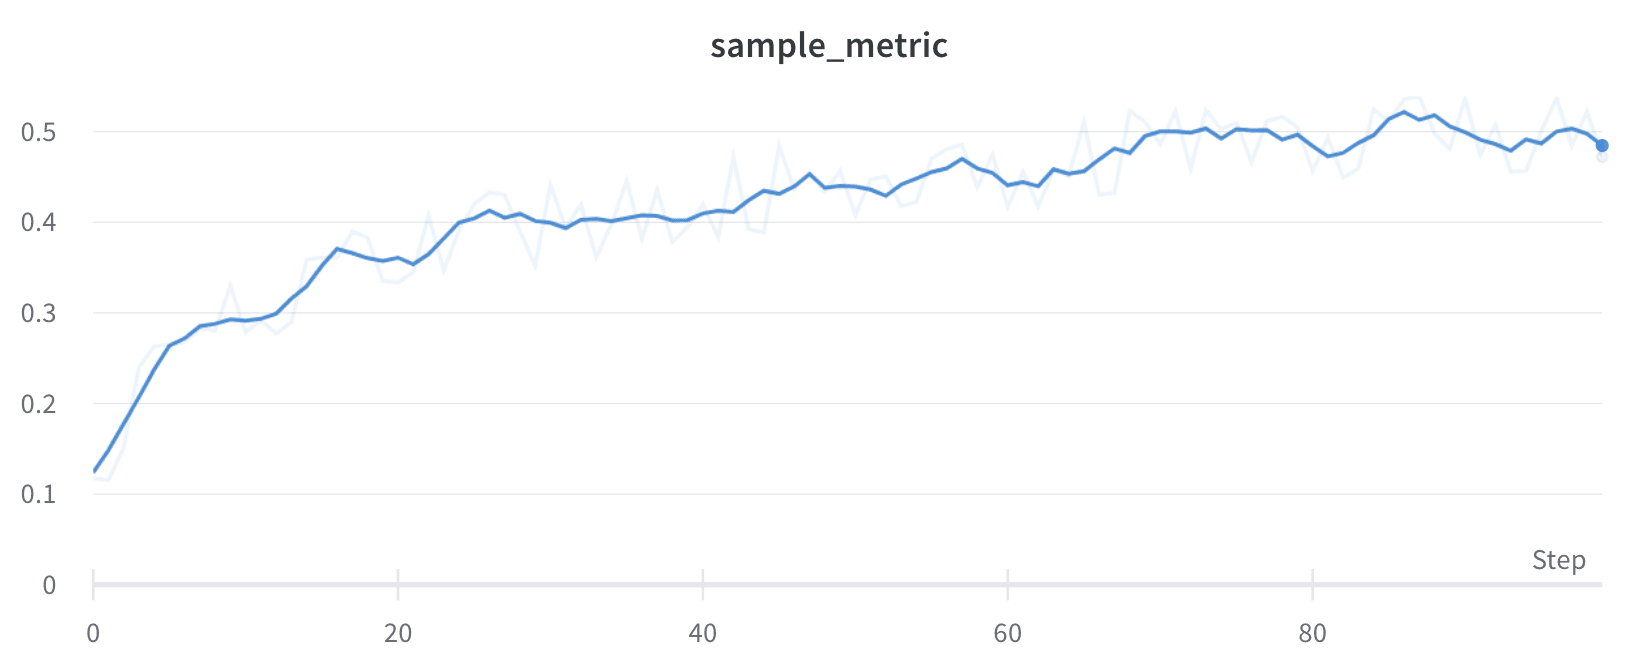
Lissage par moyenne mobile exponentielle (EMA)
L’algorithme de lissage par moyenne mobile exponentielle (EMA) est une technique heuristique qui lisse les données de séries temporelles à l’aide d’une fonction de fenêtre exponentielle. Pour en savoir plus sur cette technique, voir Exponential Smoothing. La plage de valeurs va de 0 à 1. Un terme de correction du biais est ajouté afin que les premières valeurs de la série temporelle ne soient pas biaisées vers zéro. Dans la plupart des cas, le lissage EMA s’applique à un parcours complet de l’historique, au lieu de regrouper d’abord les données en intervalles avant de les lisser. Le lissage obtenu est ainsi généralement plus précis. Dans les situations suivantes, le lissage EMA est en revanche appliqué après le regroupement en intervalles :- Échantillonnage
- Grouping
- Expressions
- Axes x non monotones
- Axes x temporels
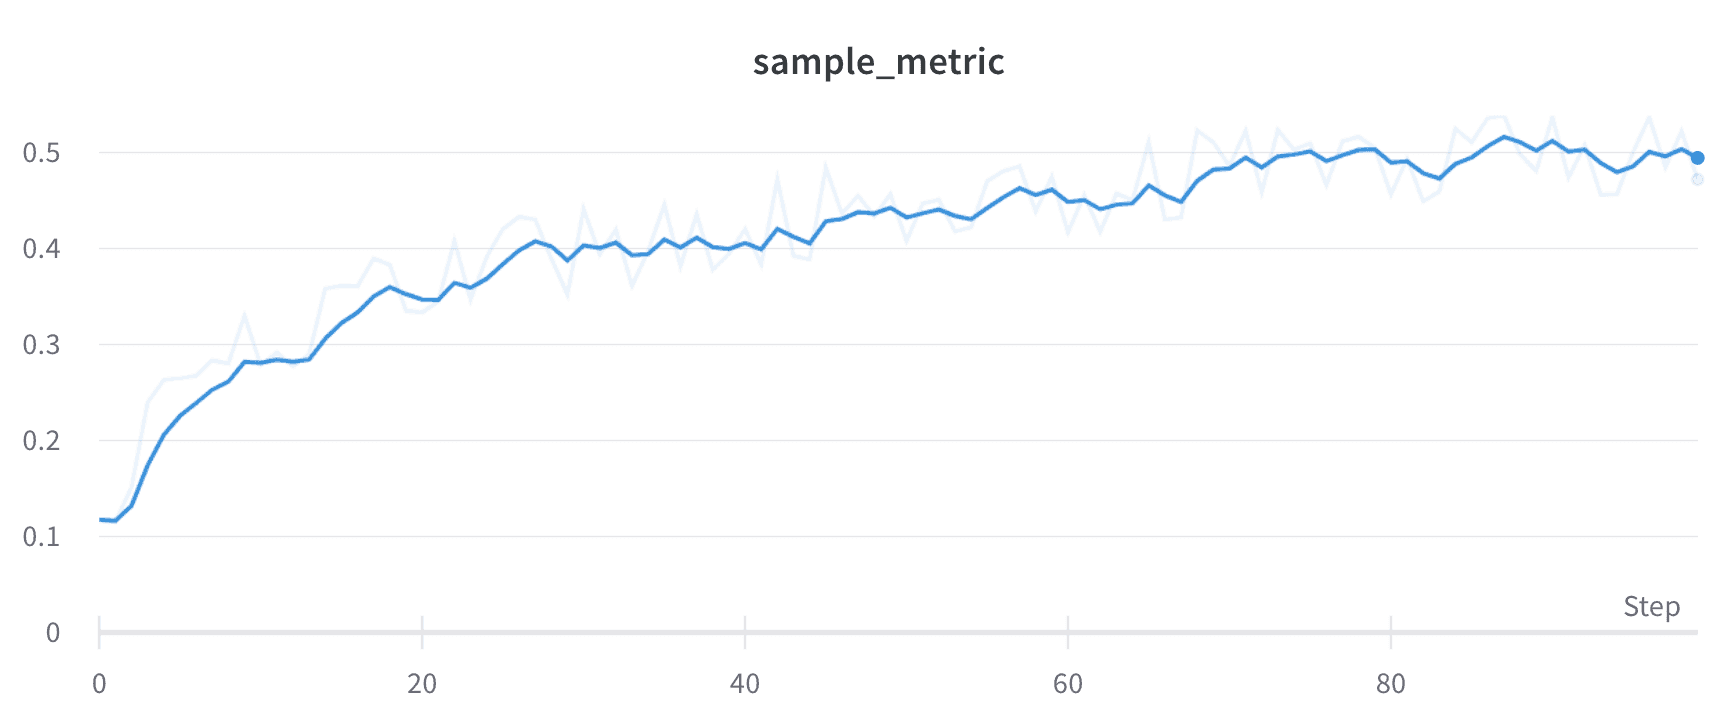
Masquer les données d’origine
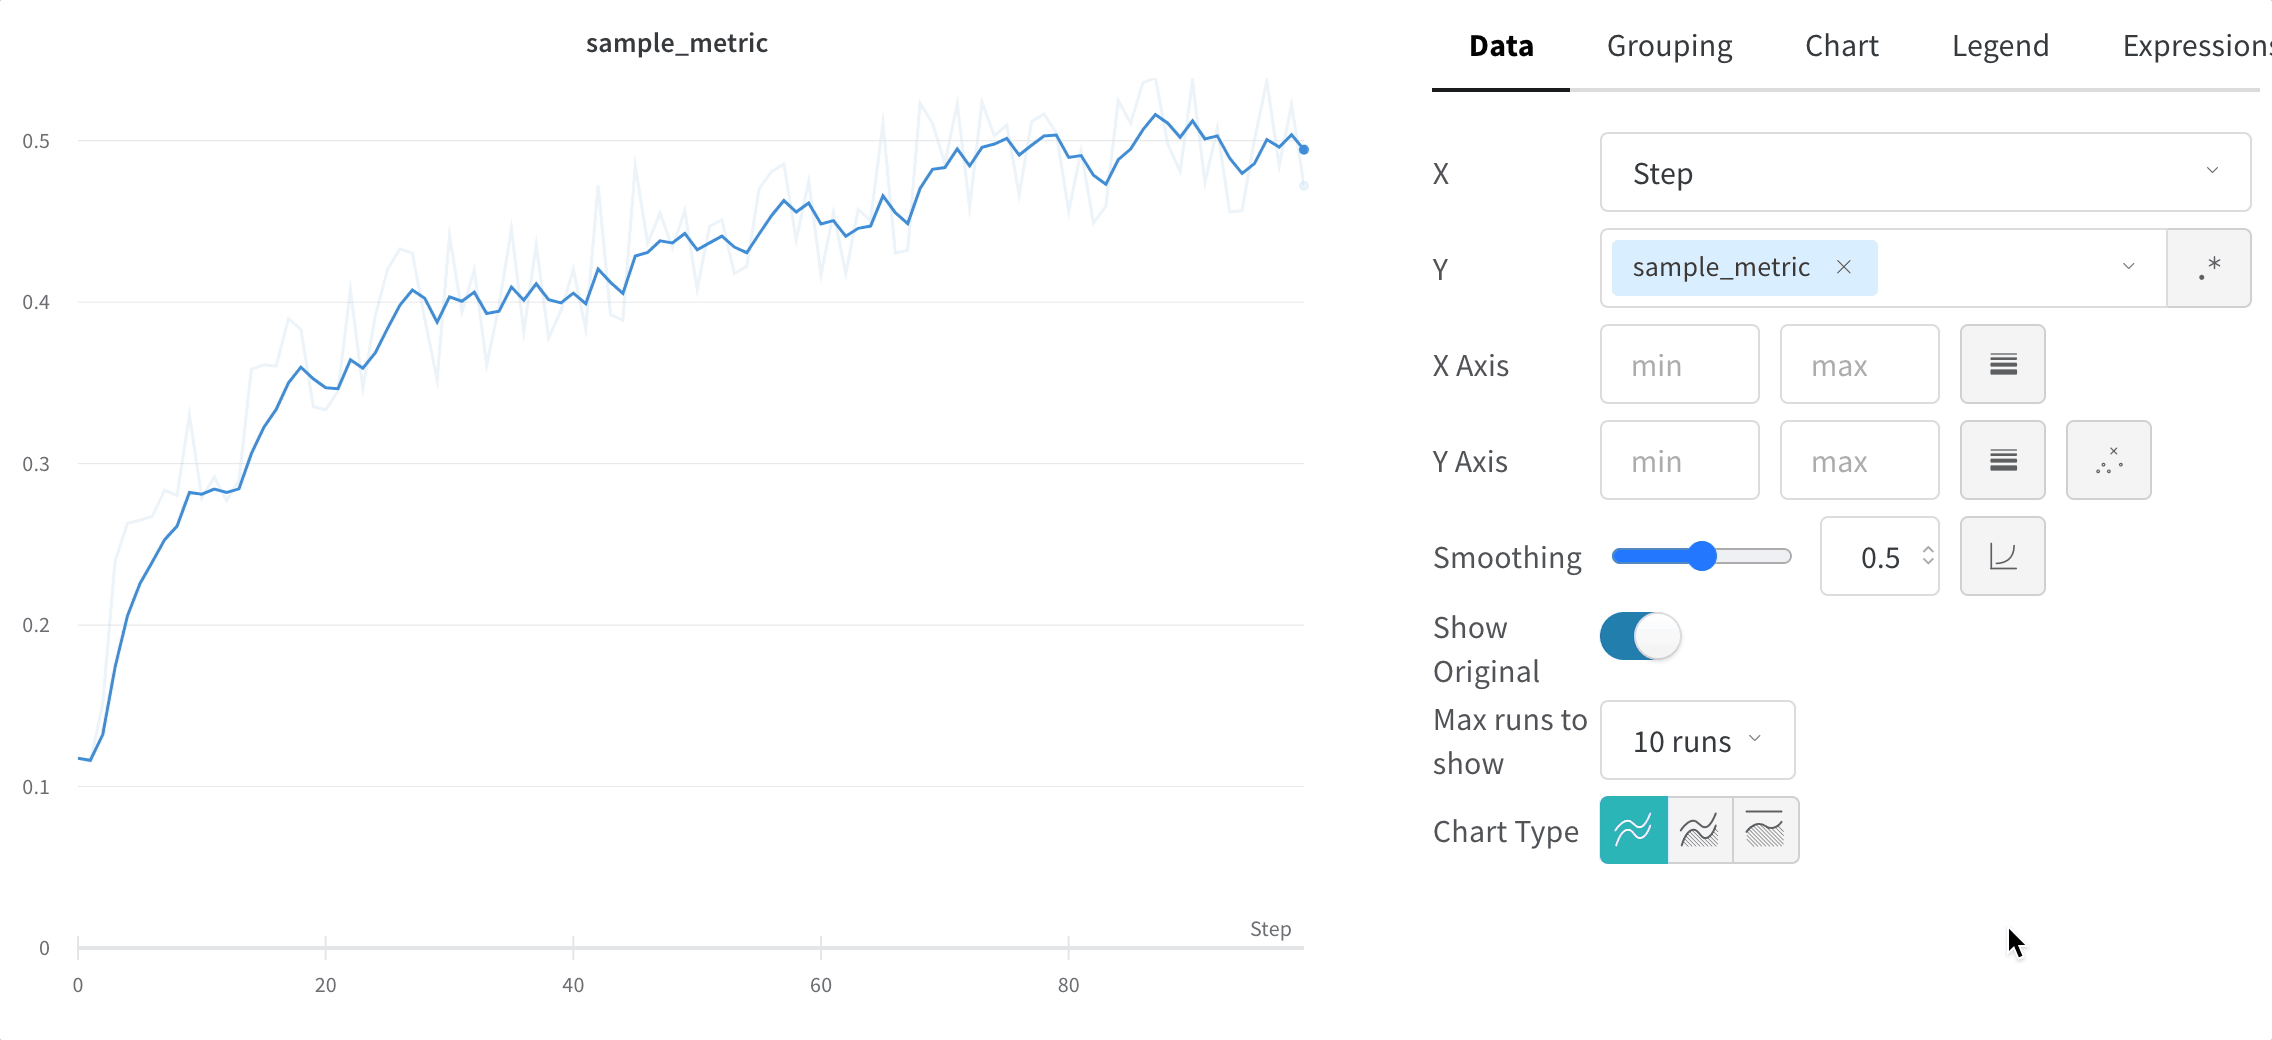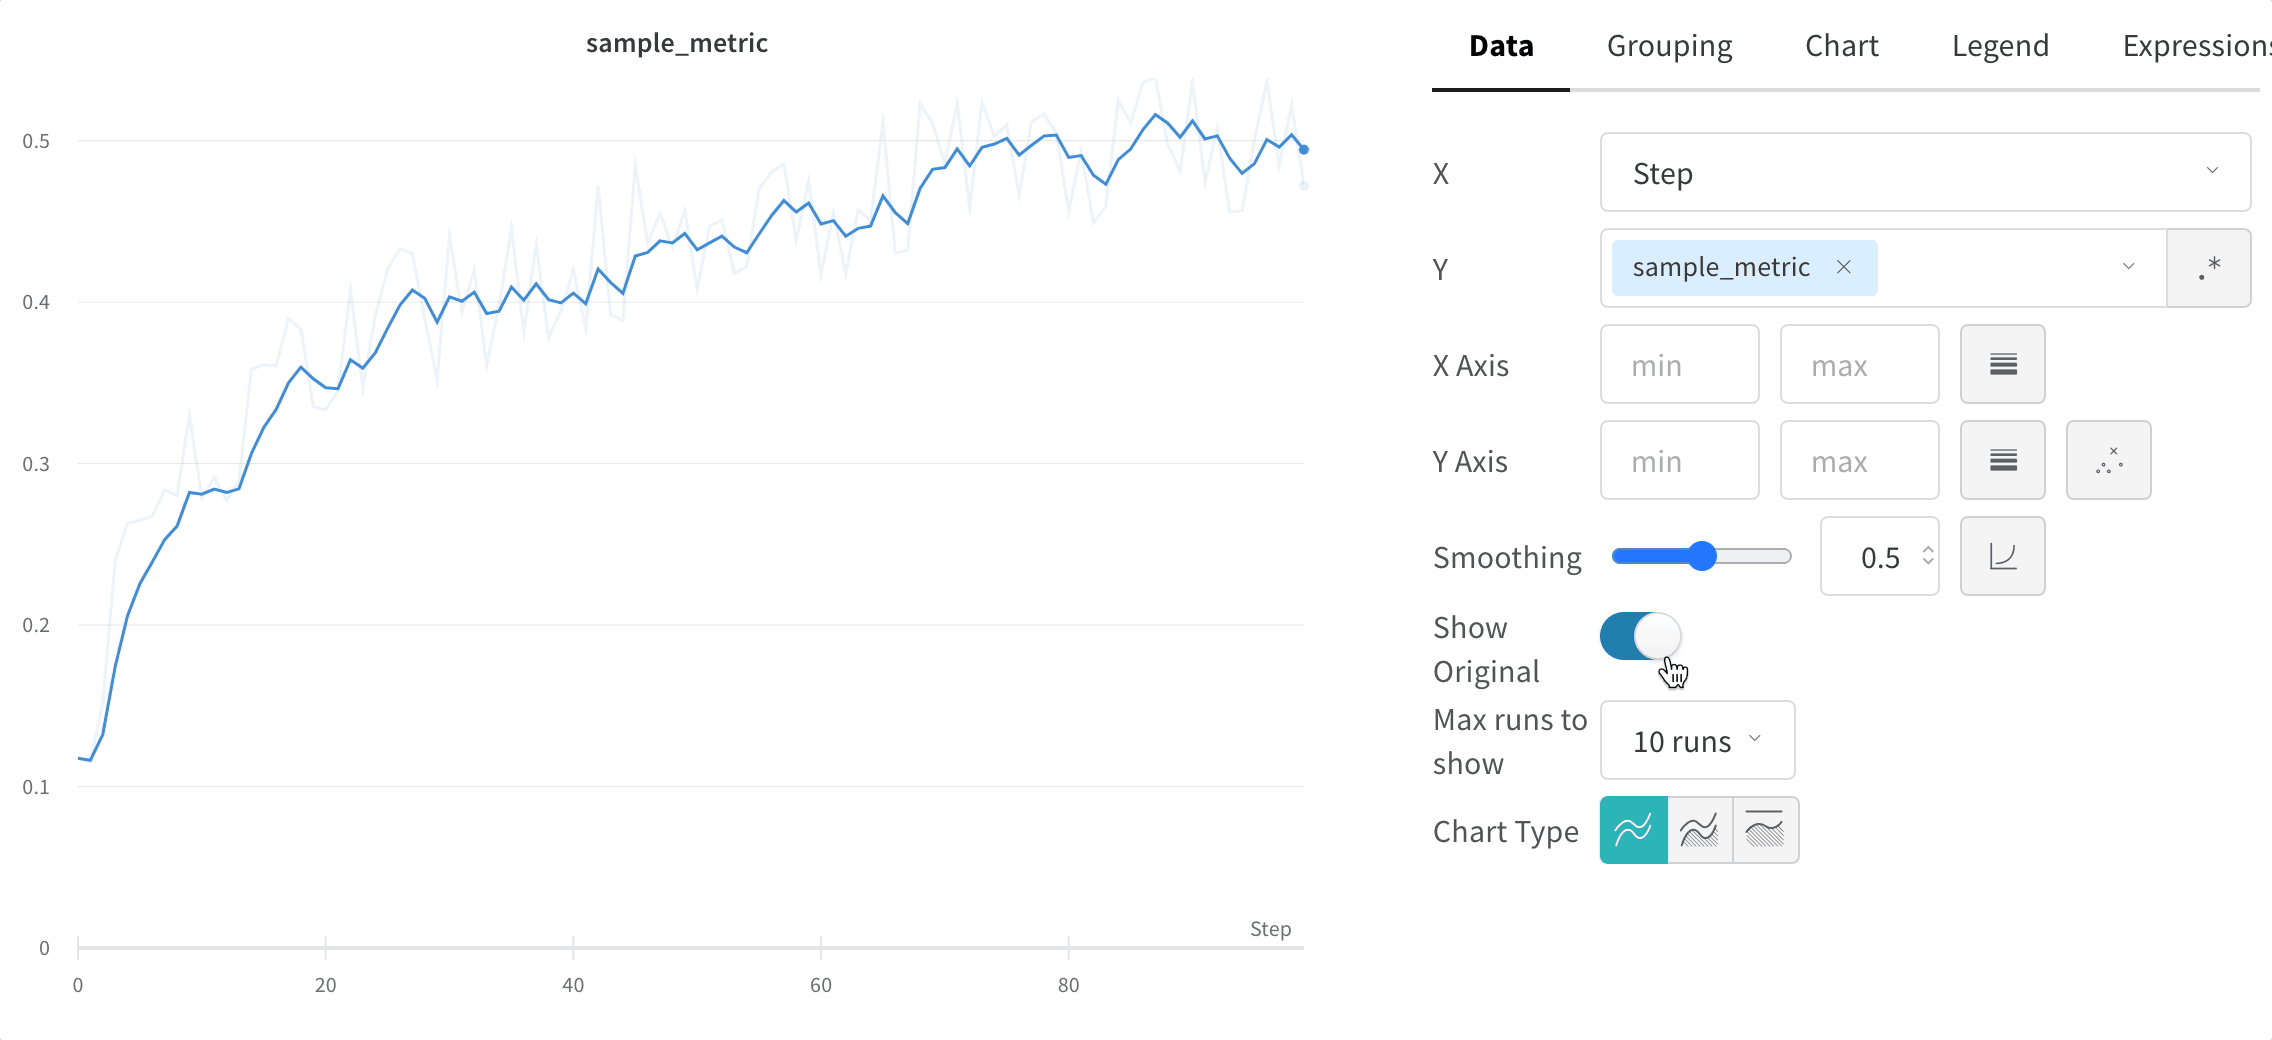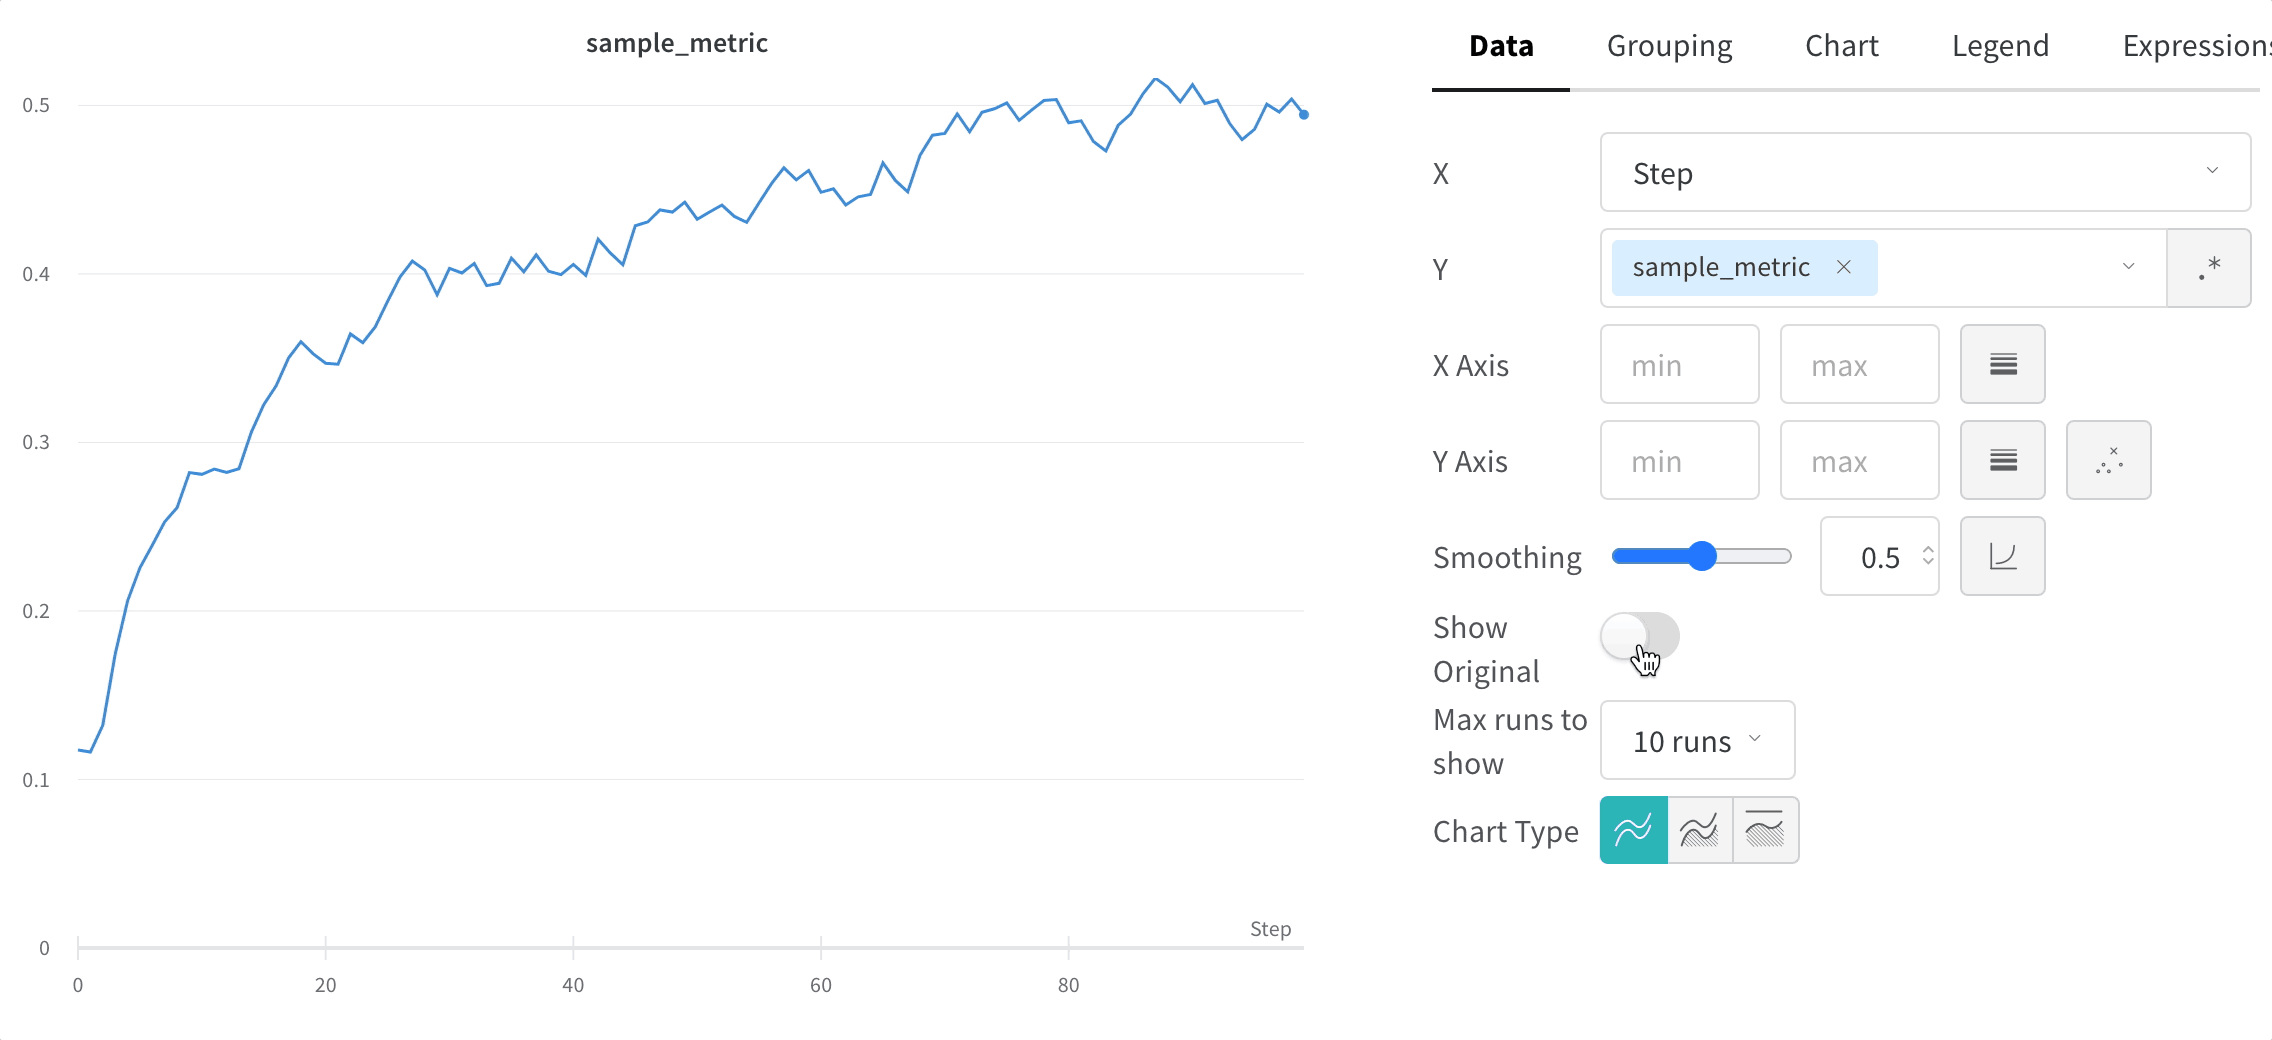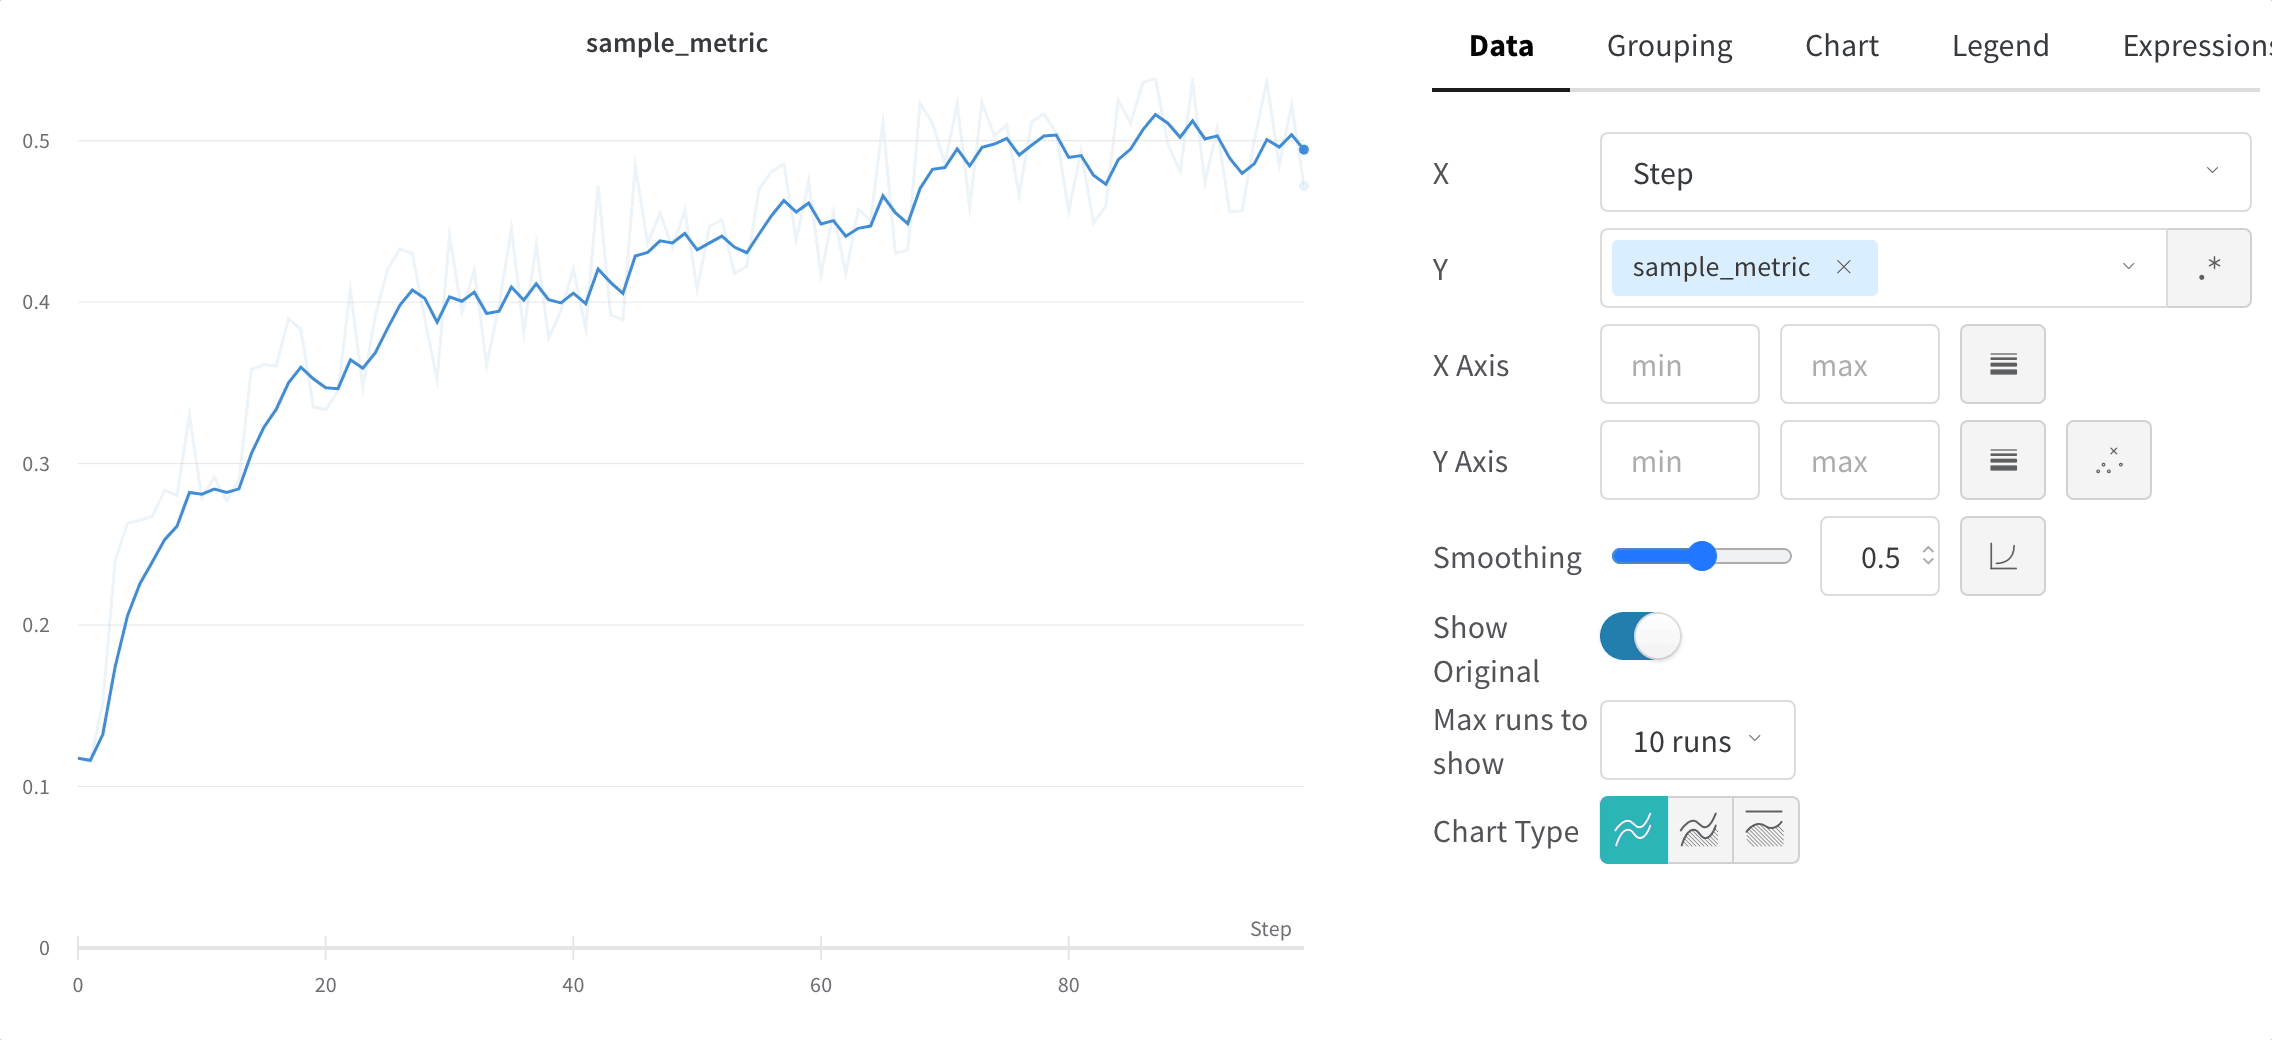
Comparez la courbe lissée aux données brutes pour évaluer à quel point le lissage modifie le signal. Par défaut, les données d’origine non lissées apparaissent dans le graphique sous la forme d’une courbe estompée en arrière-plan. Cliquez sur Show Original pour les masquer.